

Zippi Crédito do autônomo
Zippi
- 4,5
- 12.73K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
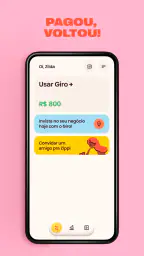
Zippi Crédito do autônomo Prós e contras
Prós
- Interface intuitiva e fácil de usar.
- Aprovação rápida de crédito.
- Sem burocracia excessiva.
- Taxas competitivas no mercado.
- Suporte ao cliente eficiente.
Contras
- Disponível apenas para autônomos.
- Requer análise de crédito prévia.
- Limite de crédito inicial baixo.
- Não oferece opção de parcelamento.
- Aplicativo não disponível offline.
 Análise por All-app
Se você é autônomo ou freelancer, provavelmente já enfrentou os desafios de gerenciar finanças e lidar com despesas inesperadas. É aí que o Zippi Crédito do autônomo entra em cena, oferecendo uma solução prática para quem precisa de um suporte financeiro rápido e eficiente. Vamos explorar tudo o que essa ferramenta tem a oferecer e por que ela pode ser uma verdadeira mão na roda.
Crédito para o fluxo de caixa, não para qualquer gasto
Eu avaliaria esse tipo de crédito pensando primeiro no uso concreto. Para quem trabalha por conta própria, uma compra de material que permite concluir um serviço, um insumo que acabou antes do esperado ou uma despesa operacional urgente pode afetar diretamente a capacidade de faturar. Nesses casos, crédito de curto prazo pode ajudar a atravessar um intervalo entre o gasto e o recebimento. Já usar empréstimo para cobrir despesas recorrentes sem um plano de saída tende a trocar uma dificuldade por outra.
Uma forma prudente de decidir é anotar quanto falta para fechar a conta, quando o próximo pagamento de cliente deve entrar e qual valor poderá ser reservado para quitar o crédito. Se essas respostas não estiverem claras, eu evitaria contratar no impulso. A facilidade de fazer uma solicitação pelo celular não substitui a análise do custo total nem a certeza de que a parcela cabe em meses fracos.
O que o acesso gratuito significa na prática
O aplicativo é gratuito para baixar e usar como ponto de entrada, o que facilita conhecer a proposta sem pagar pela instalação. Isso não significa que o crédito em si seja gratuito: empréstimos podem envolver custos e condições próprios, que precisam ser avaliados antes de aceitar uma oferta. Eu não confundiria acesso sem cobrança pelo app com dinheiro sem custo.
Na minha leitura, o valor está na possibilidade de consultar uma alternativa voltada a quem trabalha por conta própria sem começar pagando por um aplicativo financeiro. O benefício real, porém, depende da oferta que aparecer para cada pessoa e de ela ser melhor do que esperar o recebimento de um cliente, negociar prazo com um fornecedor ou recorrer a uma reserva própria. Compare o total a devolver, não apenas o valor que cai na conta ou o tamanho aparente da parcela.
Uma rotina realista para usar sem perder o controle
Imagine uma profissional autônoma que precisa comprar material para finalizar um pedido, mas ainda espera o pagamento de um trabalho anterior. Ela pode conferir se a proposta disponível resolve exatamente essa lacuna e se a data de recebimento prevista vem antes dos vencimentos. Se o crédito permitir concluir o serviço e o pagamento do cliente for confiável, a decisão pode fazer sentido; se a entrada for incerta, a mesma operação fica bem mais arriscada.
Eu também separaria o dinheiro recebido do orçamento doméstico assim que ele entrar. Se o valor do crédito se mistura com gastos cotidianos, fica fácil perder de vista quanto ainda precisa ser pago. Registrar a finalidade e a data esperada de quitação numa agenda ou planilha simples ajuda a tratar o empréstimo como uma operação pontual, não como parte normal da renda.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Onde comparar antes de aceitar
Em comparação com um banco tradicional, a proposta de uma solução dedicada a autônomos pode ser mais conveniente para quem quer iniciar a consulta pelo celular. Ainda assim, conveniência não prova que o custo é menor nem que haverá aprovação. Um banco onde você já movimenta dinheiro, uma cooperativa ou uma negociação direta com o fornecedor podem ser alternativas melhores, dependendo das condições concretas que cada um apresentar.
Também vale distinguir crédito de organização financeira. Se o problema é não saber quanto sobra depois de despesas e impostos, um aplicativo de orçamento ou uma planilha pode ajudar sem criar uma dívida. Crédito resolve uma necessidade de caixa específica; não substitui controle de entradas, separação de dinheiro pessoal e profissional ou uma reserva para períodos fracos. Essa diferença é importante para não usar um empréstimo como resposta automática a todo aperto.
Minha recomendação prática é comparar o total a pagar, o calendário das parcelas e o efeito de um atraso antes de confirmar qualquer contratação. Leia as condições exibidas no momento da oferta e guarde os detalhes para consultar depois. Se algum ponto não estiver claro, pergunte ao atendimento antes de prosseguir; eu não aceitaria uma obrigação financeira contando apenas com a impressão de que o processo é rápido.
O que é o Zippi Crédito do autônomo?
O Zippi Crédito do autônomo é um aplicativo móvel projetado especificamente para atender às necessidades financeiras dos trabalhadores autônomos. Com ele, você pode solicitar crédito de forma rápida e descomplicada, tudo diretamente pelo seu smartphone. É como ter um banco na palma da mão, mas sem a burocracia e com um toque de praticidade que só a tecnologia pode oferecer.
Interatividade e Usabilidade
Uma das primeiras coisas que notei ao testar o aplicativo foi a interface amigável e intuitiva. Não tem segredo! Desde o cadastro até a solicitação de crédito, tudo é feito de forma clara e objetiva. Você não precisa ser um expert em tecnologia para navegar pelo app. E, convenhamos, um aplicativo que já começa simples de usar ganha muitos pontos no meu livro.
Além disso, o app proporciona um atendimento rápido e eficiente. Caso você tenha qualquer dúvida, o suporte está sempre à disposição para ajudar. Isso é um alívio, especialmente quando estamos lidando com dinheiro e precisamos de respostas rápidas.
Como Funciona o Crédito?
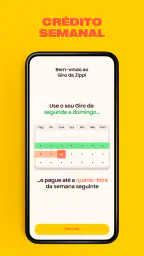
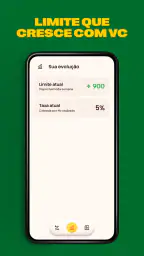
Agora, vamos ao que interessa: como funciona o crédito. Primeiro, é importante saber que o Zippi oferece crédito pré-aprovado, baseado no seu histórico financeiro. Isso significa que, em muitos casos, você pode ter acesso ao crédito sem precisar passar por aquela análise interminável.
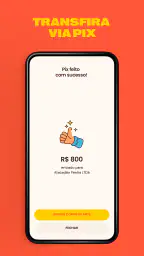
Depois de fazer o cadastro e solicitar o crédito, o dinheiro é transferido diretamente para a sua conta. A rapidez com que tudo é processado é realmente impressionante. Para quem já passou por um processo de empréstimo tradicional, a diferença é gritante. Menos estresse e mais tempo para focar no que realmente importa: o seu trabalho.
Facilidades de Pagamento
Outro ponto positivo é a flexibilidade nas condições de pagamento. O Zippi permite que você escolha o melhor plano de pagamento para o seu bolso, com parcelas que cabem no seu orçamento. Isso é crucial, pois sabemos que a renda de um autônomo pode variar bastante de mês para mês.
Além disso, o app oferece lembretes para que você não perca nenhuma data de pagamento. É um detalhe pequeno, mas que faz toda a diferença no dia a dia corrido de um autônomo.
Segurança e Confiabilidade
Claro que quando falamos de aplicativos financeiros, a segurança é uma preocupação primordial. O Zippi garante a proteção dos seus dados com sistemas de segurança de última geração. Então, você pode ficar tranquilo sabendo que suas informações estão seguras e que o aplicativo é confiável.
Além disso, o app é bem transparente em relação às taxas e condições do crédito. Nada de surpresas desagradáveis escondidas nas entrelinhas.
Quem tende a aproveitar melhor — e quem deve pular
Eu vejo mais utilidade para quem tem uma atividade autônoma em andamento, recebe de clientes em datas diferentes e consegue identificar uma necessidade pontual ligada ao trabalho. Um profissional que já tem uma encomenda confirmada, por exemplo, pode avaliar se adiantar a compra de um insumo compensa diante do prazo e do custo da proposta. O crédito faz mais sentido quando existe uma entrada prevista e um motivo claro para antecipar a despesa.
Por outro lado, eu não recomendaria tratar o aplicativo como complemento permanente de renda, nem usá-lo para cobrir um déficit que se repete todo mês sem revisar preços, prazos e gastos. Também pode não ser a escolha certa para quem precisa de um empréstimo de valor ou prazo que não apareça na oferta disponível, ou para quem não consegue prever quando terá dinheiro para pagar. Nesses cenários, conversar com credores e reorganizar o fluxo de caixa pode ser mais seguro do que assumir uma parcela nova.
Perguntas práticas antes de solicitar
Uma dúvida natural é se todo cadastro resulta em crédito. Não: a possibilidade de consultar ou receber uma oferta não deve ser entendida como garantia de aprovação. A avaliação e as condições apresentadas podem variar conforme o perfil e a análise feita para cada solicitação. Eu entraria no app preparado para comparar uma proposta, sem contar com aquele valor antes de ele estar efetivamente disponível.
Outra questão é o que conferir antes de aceitar. Eu verificaria o valor líquido que será recebido, o total a devolver, as datas de vencimento e o que acontece se houver atraso. Também confirmaria se o calendário combina com a forma como meus clientes costumam pagar. Uma parcela aparentemente pequena pode pesar quando cai numa semana sem entradas, então vale olhar o mês inteiro, e não apenas o dia da contratação.
Se a renda oscila, uma boa prática é testar a parcela contra um período fraco, não contra o melhor mês recente. Para uma pessoa que recebe por serviço concluído, isso significa considerar atrasos, cancelamentos e custos de material antes de contar com o dinheiro. Se o plano só funciona quando todos os clientes pagam pontualmente, a margem de segurança é pequena demais para eu chamar a oferta de confortável.
O que observar no aplicativo e na oferta
O nome e a proposta deixam claro que o foco é crédito para quem trabalha por conta própria, não um gerenciador completo de finanças. Eu usaria a ferramenta para avaliar uma necessidade de caixa e manteria o controle de orçamento em outro lugar, se já tenho um método que funciona. Essa divisão evita esperar que uma solução de crédito também organize impostos, contas pessoais, cobranças e planejamento do negócio.
Antes de confirmar, eu faria uma pausa para reler a oferta com calma, mesmo que esteja com pressa para comprar material ou pagar uma conta. Anotaria o custo total e a data de cada compromisso, além de conferir se a finalidade do dinheiro continua válida. Se o serviço que justificava a despesa for cancelado, por exemplo, o empréstimo pode deixar de ter o retorno esperado, embora a obrigação de pagamento permaneça.
Também separaria a pesquisa da decisão: instalar o app e conhecer o caminho da solicitação não obriga ninguém a aceitar crédito. Como o download é gratuito, dá para avaliar a experiência de entrada sem tratar isso como compromisso financeiro. A decisão relevante começa quando aparecem as condições concretas; é nesse momento que eu compararia a proposta com alternativas, em vez de presumir que a especialização em autônomos significa automaticamente a melhor opção.
Disponibilidade, custo e contexto
Na loja, o aplicativo aparece na categoria de finanças, é gratuito para baixar, tem classificação livre e é desenvolvido pela Zippi. A versão indicada é a 1.1.240, com requisito mínimo de Android 9. Esses detalhes ajudam a conferir se o app combina com o aparelho e com a faixa etária permitida, mas não dizem, por si só, se uma oferta de crédito será adequada ao seu bolso.
A avaliação média é de 4,5, com cerca de 19 mil avaliações, e o app ultrapassou 1 milhão de instalações. Eu leio esses números como sinais de que muita gente já teve contato com o produto, não como garantia de aprovação, custo baixo ou resultado igual para todos. A quantidade de opiniões pode ajudar a formar uma impressão geral, mas a decisão financeira ainda depende das condições que aparecem para você.
O aplicativo foi lançado em 25 de novembro de 2020, então não é uma proposta recém-chegada ao mercado. Ainda assim, eu conferiria se a versão instalada está atualizada e avaliaria a experiência atual, em vez de presumir que o funcionamento permaneceu idêntico ao longo do tempo. Para uma ferramenta que envolve dados e compromissos financeiros, manter o app em dia é um cuidado sensato.
Meu veredito para decidir sem pressa
Para quem trabalha por conta própria e precisa cobrir uma despesa profissional pontual, o Zippi pode valer a consulta, principalmente se a proposta chegar numa hora em que esperar pelo pagamento do cliente atrapalharia um serviço já encaminhado. O acesso gratuito ao aplicativo reduz a barreira para conhecer a ferramenta, mas o valor do empréstimo precisa ser julgado pelo custo total e pela capacidade real de pagamento, não pela facilidade de solicitar.
Eu pularia a contratação se não conseguisse explicar de onde virá o dinheiro para quitar, se a necessidade for recorrente ou se outra opção oferecer condições mais adequadas. E, se o que você procura é controle de gastos ou organização das contas, começaria por uma ferramenta de orçamento, não por crédito. Para o público certo, pode ser um recurso útil; para qualquer pessoa esperando uma solução geral para a vida financeira, a proposta é estreita demais.
Conclusão
Para quem é autônomo e precisa de um suporte financeiro ágil, o Zippi Crédito do autônomo é uma opção que merece ser considerada. Com sua interface fácil de usar, condições de pagamento flexíveis e foco na segurança, ele se destaca como uma solução eficiente no mercado de crédito para autônomos.
No final das contas, ter uma ferramenta como essa pode fazer toda a diferença na sua rotina, permitindo que você se concentre no que faz de melhor: o seu trabalho. Então, se você está precisando de um apoio financeiro, vale a pena dar uma chance ao Zippi.
Perguntas frequentes
O que é o Zippi Crédito do autônomo?
O Zippi Crédito do autônomo é um aplicativo financeiro voltado para trabalhadores autônomos, oferecendo opções de crédito personalizadas. Ele permite que usuários acessem empréstimos de forma rápida e prática, diretamente pelo celular, sem a necessidade de burocracia excessiva. Ideal para quem precisa de flexibilidade financeira.
Como faço para solicitar um empréstimo pelo Zippi?
Para solicitar um empréstimo no Zippi, basta baixar o aplicativo, criar uma conta e preencher seus dados pessoais e financeiros. O aplicativo irá analisar seu perfil e oferecer opções de crédito que melhor se adequam às suas necessidades. Todo o processo é feito online, garantindo praticidade e agilidade.
Quais são as taxas de juros aplicadas?
As taxas de juros do Zippi variam de acordo com o perfil do usuário e o tipo de empréstimo solicitado. O aplicativo utiliza algoritmos para oferecer uma taxa personalizada. É importante verificar as condições e o CET (Custo Efetivo Total) antes de finalizar a solicitação para evitar surpresas.
É seguro usar o Zippi para solicitar crédito?
Sim, o Zippi utiliza tecnologia de ponta para garantir a segurança dos dados dos usuários. Com criptografia avançada e medidas de proteção de dados, o aplicativo assegura que suas informações pessoais e financeiras estejam protegidas contra acessos não autorizados.
Quais são os requisitos para utilizar o Zippi?
Para usar o Zippi, é necessário ser maior de 18 anos, possuir CPF válido e ter uma conta bancária ativa. Além disso, o aplicativo pode solicitar informações sobre sua renda e atividade profissional para fazer uma análise de crédito adequada ao seu perfil.


